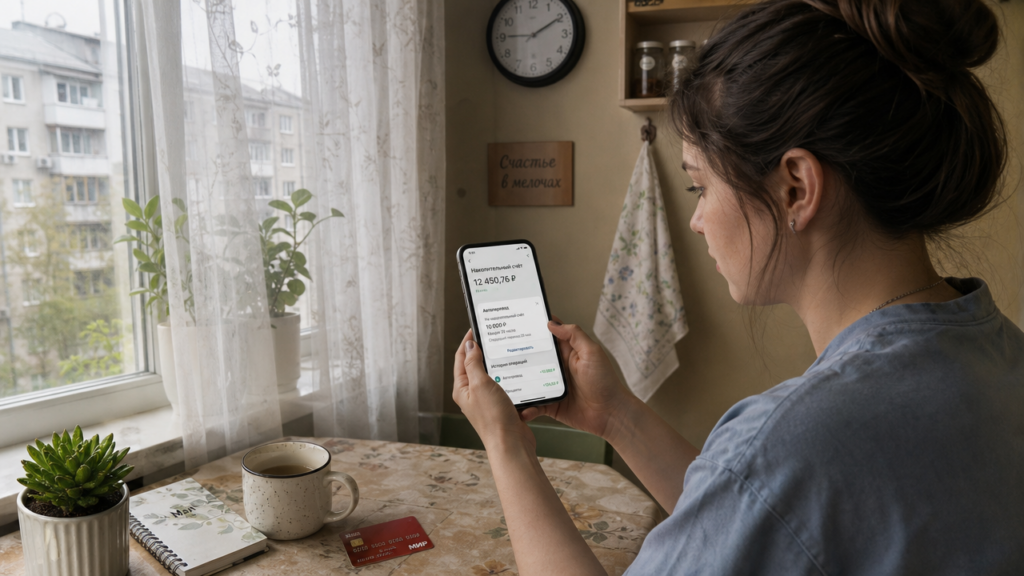
Анна получает 38 000 рублей, платит 15 000 рублей за комнату и 12 000 рублей на еду и транспорт. К 25-му числу на карте остается 800 рублей, поэтому привычка откладывать «что останется» не работает. Раскадровка для вопроса «как копить деньги, если их мало» меняет порядок кадров: сначала фиксированная сумма уходит на отдельный счет, потом начинаются обычные траты.
Простая раскадровка накоплений при маленьком доходе выглядит как три кадра месяца: 5-го числа пришла зарплата, 6-го числа 1 500 рублей ушли на накопительный счет, с 7-го числа вы живете на оставшиеся 36 500 рублей. Ключевая точка не сумма перевода, а день перевода: накопления отделяются сразу после поступления дохода.
Раскадровка накоплений при маленьком доходе: три кадра одного месяца
Для дохода 28 000 рублей перевод 1 400 рублей в день зарплаты означает 5% дохода, а 2 800 рублей это 10%. Для дохода 45 000 рублей те же 5% и 10% дают 2 250 рублей и 4 500 рублей. Начинать можно с любой суммы от 500 рублей, потому что банковский механизм одинаков, а привычка платить себе в первую очередь важнее размера первого взноса.
Держите накопления не на зарплатной карте, которой вы расплачиваетесь в магазине. В приложении банка откройте отдельный накопительный счет и настройте автоперевод на день зачисления зарплаты. Если деньги автоматически уходят 6-го числа, риск случайно потратить их на доставку еды или такси будет ниже.
Сумму перевода лучше зафиксировать в рублях, а не в процентах. При доходе 32 000 рублей автоперевод 1 600 рублей каждый месяц предсказуемее, чем решение откладывать «сколько получится» 25-го числа. К концу года при таком подходе на счете появится 19 200 рублей без учета процентов.
Как правильно копить деньги в банке: накопительный счет до вклада
Накопительный счет это банковский продукт, на который можно класть деньги и снимать их без потери начисленных процентов. Проценты начисляются ежедневно на фактический остаток, а капитализируются каждый месяц. Например, если на счете лежит 50 000 рублей под 15% годовых, первый месяц принесет 625 рублей: 50 000 × 0,15 / 12 = 625.
Второй месяц проценты начисляются уже на 50 625 рублей, поэтому доход составит около 632 рублей. Это и есть капитализация: накопленный процент становится частью основной суммы и в следующем периоде сам зарабатывает деньги. Накопительный счет подходит для подушки безопасности и денег, которые могут понадобиться в течение месяца.
В 2026 году приветственные ставки по накопительным счетам в отдельных предложениях доходят до 15,5%. Также встречаются ставки 15,1%, 15%, 14,5% и 14%. Это не гарантированные условия навсегда, но на ограниченный период они позволяют получить процент выше, чем по обычному зарплатному счету.
Срочный вклад отличается от накопительного счета ограничением по времени. Вы кладете 30 000 рублей на 3 месяца под 15% годовых и заранее знаете дату окончания срока. Условия досрочного снятия могут уменьшить доход, поэтому вклад подходит для цели с понятной датой, а не для резерва на случай аварии.
| Параметр | Накопительный счет | Срочный вклад |
|---|---|---|
| Ставка | от 14 до 15,5% по приветственным условиям | до 30% по коротким промовкладам |
| Снятие | без потери процентов | досрочное снятие может уменьшить доход |
| Пополнение | в любой момент | не всегда доступно |
| Срок | бессрочный | фиксированный: 3, 6, 12 месяцев |
| Для чего | резерв и свободные деньги | цель с известной датой |
Открывать счет или вклад можно только в банке, который входит в систему страхования вкладов. Государство страхует средства до 1,4 млн рублей в одном банке, поэтому при выборе банка проверьте наличие лицензии и участие в системе страхования.
Как копить деньги под процент: вклад, капитализация и срок 122 дня
Некоторые банки предлагают промовклады с доходностью до 30% годовых на срок до 122 дней. Это короткая акция для новых клиентов или новых денег, а не базовая ставка на годы. Прежде чем забирать деньги с обычного счета ради такой ставки, проверьте условия: повышенная ставка может действовать только на ограниченную сумму или на первое пополнение.
Процент по вкладу бывает номинальным и эффективным. Если вклад 40 000 рублей лежит 3 месяца под 15% годовых с ежемесячной капитализацией, доход составит примерно 1 518 рублей. При номинальной ставке 15% ежемесячная капитализация дает эффективную годовую доходность около 16,08%.
Для маленьких сумм разница между банками часто меньше, чем кажется. При вкладе 30 000 рублей разница между ставками 14% и 15% за год составляет 300 рублей. Поэтому не стоит перебрасывать деньги между банками каждый месяц ради прибавки в 0,1%, если перевод занимает время или вызывает желание потратить средства.
Сколько можно накопить при доходе 30 000 рублей: пример без иллюзий
Возьмем доход 30 000 рублей и перевод 3 000 рублей на накопительный счет каждый месяц. Если ставка держится на уровне 15% годовых с ежемесячной капитализацией, через 12 месяцев на счете окажется около 38 581 рубля. Из них 36 000 рублей это ваши переводы, а 2 581 рубль начисленные проценты.
При более консервативной ставке 10% годовых итог через год составит около 37 700 рублей. Сумма процентов меньше, но принцип не меняется: главный источник накоплений это регулярные переводы, а процент лишь ускоряет рост. Если в какой-то месяц вы перевели только 1 000 рублей, счет все равно продолжает расти.
Копилка «365 дней» подходит тем, кому комфортно откладывать переменную сумму. В первый день вы кладете 1 рубль, во второй 2 рубля, в тридцатый 30 рублей, в последний день года 365 рублей. За год сумма составит 66 795 рублей, и это работает даже при скромном доходе, если не бросать практику после первого месяца.
Метод конвертов помогает не смешивать траты и резерв. При ежемесячных расходах 23 000 рублей разделите их на три виртуальных конверта: 12 000 рублей на еду, 6 000 рублей на транспорт, 5 000 рублей на быт. Когда конверт с едой пустеет, вы не берете из накоплений, а пересматриваете меню до следующего поступления.
Ошибки, которые съедают накопления, и первый шаг на 24 часа
Первая ошибка это ждать конца месяца. Если после всех трат на карте остается 2 000 рублей, мозг воспринимает их как свободные деньги, а не как будущий резерв. Перевод в день зарплаты убирает этот торг между сегодняшним желанием и завтрашней целью.
Правило 24 часов помогает проверить, действительно ли покупка нужна. Если отложить покупку на 3 000 рублей на сутки, решение может измениться. Четыре такие отмененные покупки в месяц вернут в бюджет 12 000 рублей.
Вторая ошибка это держать весь резерв на карте с кешбэком и тратами. Наличные для ресторана и накопления для аренды в одном месте создают постоянное искушение. Отдельный накопительный счет без карты упрощает решение: чтобы потратить накопления, нужно сначала перевести их обратно.
Сегодня в приложении банка откройте накопительный счет, пополните его на 1 000 рублей и настройте автоперевод на 5–10% от каждой зарплаты в день ее зачисления. В течение недели посчитайте три статьи расходов за прошлый месяц: аренда, еда, транспорт. Если одна из статей выросла, вернитесь к раскадровке и решите, с какой суммы начнется ваш следующий перевод.