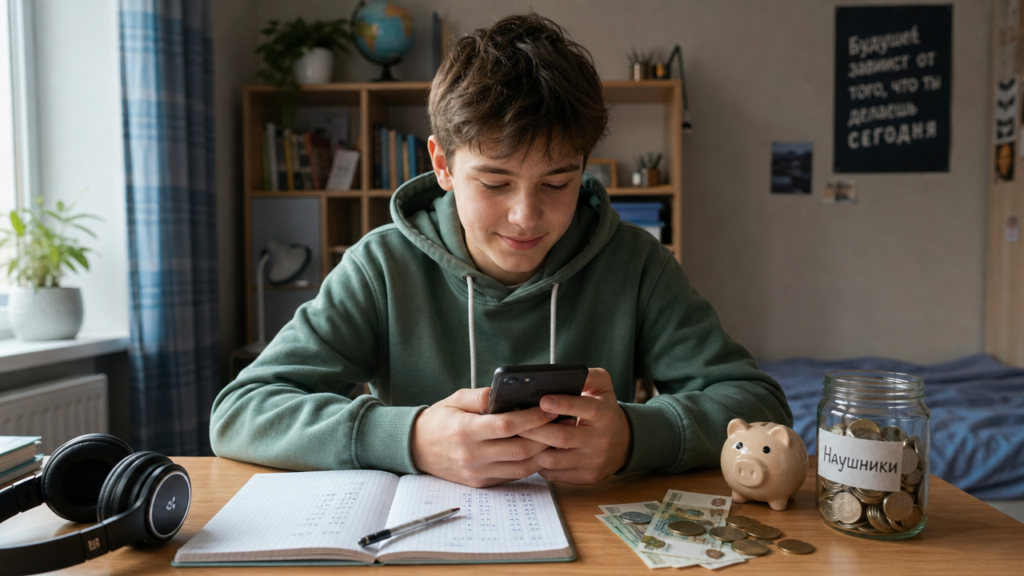
У двенадцатилетнего подростка на карманные расходы выходит примерно 3000 рублей в месяц: 1000 от родителей на неделю и 500 от бабушки на выходные. В начале месяца кажется, что этих денег хватит на всё: на проезд, перекус после школы, наклейки для ноутбука и новую игру на телефоне. Но через двадцать дней на счету остаётся 140 рублей, а наушники за 5000 рублей так и остаются мечтой. Проблема не в том, что карманных денег мало. Проблема в том, что деньги уходят без понятной схемы, а цель не превращена в конкретный план.
Сначала превратите мечту в цифру и срок
Копить деньги в 12 лет проще всего тогда, когда у накопления есть цена и дата. Формулировка «хочу наушники» не работает, потому что не отвечает на вопрос, сколько откладывать и как долго. Полезно записать на листе: цель, стоимость, желаемый месяц покупки. Например, беспроводные наушники стоят 5000 рублей, купить их хочется через 5 месяцев. Тогда расчёт простой: 5000 / 5 = 1000 рублей в месяц. Это и есть ежемесячный платёж самому себе, такой же обязательный, как оплата проезда или пополнение телефона.
Цель стоит выбирать реалистичную. Если накопить на ноутбук за 40000 рублей при доходе 2500 рублей в месяц, срок растянется на 16 месяцев, и мотивация исчезнет через три недели. Лучше начать с цели, которую можно закрыть за 2-4 месяца: чехол для гитары за 1800 рублей, билет на концерт за 2400 рублей, набор красок за 1600 рублей. После первой достигнутой цели появится уверенность, что система работает, и можно двигаться к более дорогим вещам.
Учёт расходов без чувства вины
Чтобы найти те самые 1000 рублей на накопления, нужно один раз посмотреть, куда уходят текущие деньги. Это не дневник наказаний, а карта привычек: вы записываете траты за неделю и помечаете, что принесло радость, а что оказалось импульсивным. Например, в понедельник потрачено 80 рублей на газировку после школы, во вторник 150 рублей на чипсы и сухарики, в среду 200 рублей на внутриигровые монеты. За неделю набирается 430 рублей, за месяц около 1720 рублей. Это уже больше, чем нужный платёж на наушники.
Вести учёт можно в обычной тетради, в заметках телефона или в специальном приложении. Главное правило: записывать трату в тот же день, а не вспоминать вечером. Из списка расходов становится видно, что одна статья тянет на себя слишком много. Если убрать два похода в автомат с газировкой в неделю, экономия составит 160 рублей в неделю или 640 рублей в месяц. Этого хватает, чтобы закрыть половину месячного взноса на накопления без потери чего-то важного.
Простые правила накопления для 12 лет
Начать копить деньги подростку помогает принцип «заплати себе первому». Он означает, что в день получения карманных денег вы сразу переводите 10-20% суммы на отдельный счёт или в копилку. При еженедельном доходе 700 рублей откладывание 100 рублей по понедельникам почти не ощущается, но за месяц даёт 400 рублей. Если приходит большая сумма на день рождения, например 3000 рублей, из неё сразу уходит 500 рублей в накопления. Это проще, чем ждать конца месяца и надеяться, что что-то останется.
Дополнительные способы ускорить процесс: округление покупок и отказ от одной статьи расходов на неделю. Округление работает так: вы купили проездной за 45 рублей, приложение списывает 50 рублей, а 5 рублей уходят в копилку. За месяц таких операций набирается 60-80 рублей. Отказ от одной статьи расходов на семь дней, например от сладкого или от аренды самоката, экономит 150-300 рублей. Эти деньги лучше сразу перевести в накопления в тот же день, а не хранить на карте, где они растворятся среди других трат.
Приложения-копилки: как они называются и зачем нужны
Многим подросткам проще копить, когда прогресс виден на экране смартфона. На вопрос, как называется приложение, где можно копить деньги, есть несколько ответов. Приложение-трекер финансовых целей работает как электронная копилка: вы создаёте несколько целей, например «Наушники» и «Подарок маме», вносите сумму накоплений и видите процент выполнения. Некоторые такие приложения поддерживают виджеты на главном экране, поэтому прогресс виден каждый день без лишних нажатий. У базовой версии может не быть абонентской платы, но отдельные функции оформления копилок иногда бывают платными.
Для управления карманными деньгами подойдут и другие приложения. Они помогают планировать траты по категориям и видеть, сколько денег осталось до конца недели. В некоторых можно отслеживать общий баланс и структуру расходов: сколько ушло на транспорт, сколько на еду, сколько на развлечения. Есть и простые приложения для базового учёта доходов и трат, где подробные отчёты доступны только за отдельную плату. Выбирать стоит то приложение, которое не раздражает интерфейсом: если заносить каждую трату неудобно, учёт забрасывается через пять дней.
| Тип приложения | Основная функция | Стоимость для подростка |
|---|---|---|
| Трекер целей | Визуальные цели с виджетами | Базовые функции бесплатны, отдельные элементы могут быть платными |
| Приложение для бюджета | Планирование трат и учёт активов | Возможна бесплатная версия с рекламой |
| Приложение для баланса | Баланс и структура расходов | Бесплатно с ограничениями |
| Простой финансовый учёт | Учёт доходов и трат | Базовый функционал бесплатен |
Важно понимать: приложение-копилка само по себе не копит деньги. Оно лишь показывает, сколько вы уже отложили, и напоминает о цели. Реальное накопление происходит, когда вы переводите деньги на отдельный счёт или наличными в конверт. Приложение удобно для мотивации: виджет с надписью «До наушников осталось 3200 рублей» снижает желание потратить 300 рублей на случайную наклейку.
Банковский вклад с родителями и первая подушка безопасности
Когда цель почти достигнута, часть денег стоит направить в резерв, а не в покупку. Финансовая подушка безопасности для подростка может быть небольшой: 1500-2000 рублей на случай, если сломается наушник, потеряется проездной или понадобится срочно купить подарок другу. Эти деньги лежат отдельно и не тратятся на текущие желания. Накопить резерв проще параллельно с основной целью: 200 рублей в месяц с карманных денег и 300 рублей с подарков. Через полгода накопится 1800 рублей.
Деньги, которые лежат без дела, постепенно обесцениваются из-за инфляции. Инфляция означает, что на одну и ту же сумму со временем можно купить меньше товаров: если сегодня бутылка воды стоит 50 рублей, через год она может стоить 53 рубля. Чтобы накопления не теряли покупательную способность, часть средств можно положить на банковский вклад с помощью родителей. Вклад с процентной ставкой, например 5% годовых, при сумме 1500 рублей принесёт примерно 75 рублей за год. Это немного, но важно другое: деньги лежат в безопасности и не тратятся на импульсивные покупки. Договор вклада для несовершеннолетнего заключают родители или опекуны, поэтому первый шаг здесь — обсудить с семьёй сумму и срок.
Первый шаг на ближайшие 24 часа
Чтобы начать копить деньги в 12 лет, не нужно ждать понедельника или следующего месяца. Сегодня вечером запишите на листе цель, её стоимость и желаемый срок покупки. Например, «Новая игра для приставки, 3200 рублей, через 4 месяца». Расчёт простой: 3200 / 4 = 800 рублей в месяц. Затем посчитайте, сколько карманных денег приходит за месяц и какую долю вы готовы откладывать. Если доход 2800 рублей, то 15% составит 420 рублей в месяц. После этого можно установить на телефон приложение для накоплений или учёта расходов и создать первую копилку с нужной суммой.
Через неделю после начала полезно проверить, что получилось. За семь дней должны накопиться первые 100-200 рублей в зависимости от выбранного процента. Если денег не оказалось, не нужно ругать себя: достаточно вернуться к записям трат и найти одну статью, которую можно сократить на следующей неделе. Например, заменить такси до школы на пешую прогулку и сэкономить 150 рублей. Финансовая грамотность не требует идеального исполнения с первого дня. Достаточно один раз увидеть, как маленькие суммы складываются в большую покупку, и дальше накопление станет привычкой, похожей на чистку зубов.