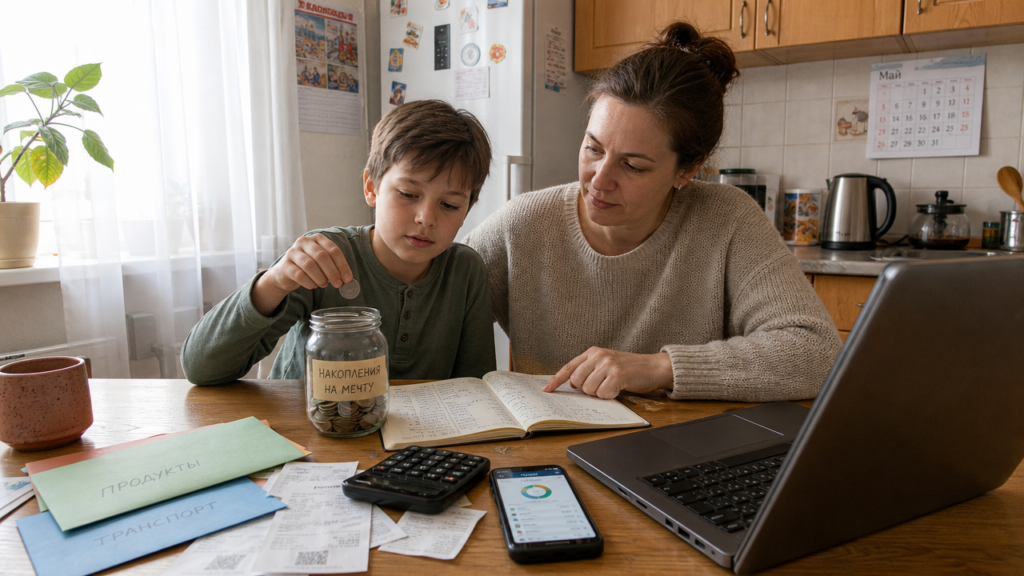
Человек получает 80 000 рублей, платит за жильё 30 000 рублей, тратит на еду и транспорт ещё 35 000 рублей, а остаток уходит на подписки, кофе и мелкие заказы. В конце месяца на карте остаётся 600 рублей, и любая поломка стиральной машины за 12 000 рублей превращается в долг по кредитке с высокой ставкой. Накопления нужны не для того, чтобы отказывать себе во всём, а чтобы не оказаться заложником первого доступного кредита. Начать стоит не с красивой цифры в банковском приложении, а с простого учёта и одной автоматической операции.
С чего начать: учёт расходов и подушка безопасности
Ведите учёт 30 дней в блокноте, таблице или банковском приложении. При зарплате 70 000 рублей картина может быть такой: аренда 25 000 рублей, продукты 18 000 рублей, транспорт 5 000 рублей, связь и подписки 2 000 рублей, одежда 6 000 рублей, кафе и доставка 9 000 рублей. Итог расходов 65 000 рублей, свободный остаток 5 000 рублей. Если остатка нет, ищите не ту категорию, которую нужно запретить, а ту, которую можно сократить на 15%. Снижение доставки с 9 000 до 6 000 рублей даёт 3 000 рублей в месяц, или 36 000 рублей за год.
Подушка безопасности защищает от новых долгов. При обязательных расходах 60 000 рублей резерв на 3 месяца составляет 180 000 рублей. Сумма выглядит большой, но её собирают частями. Перевод 7 000 рублей сразу после зарплаты создаст 84 000 рублей за год. Первая цель на ближайшее время не 180 000, а 30 000 рублей, которые закроют мелкую поломку, внезапное лекарство или срочную поездку без кредитной карты.
Финансовая грамотность влияет на накопления сильнее, чем размер дохода. Человек с доходом 50 000 рублей и понятным бюджетом способен откладывать 5 000 рублей в месяц. Человек с доходом 150 000 рублей без учёта может спускать всё на импульсивные покупки и в конце месяца оставаться с нулём. Накопления начинаются с вопроса: сколько вы реально тратите, а не сколько планируете потратить.
Как копить деньги: четыре метода на выбор
Советы о том, как правильно копить деньги, сводятся не к жёсткой экономии, а к системе, которая работает без ежедневных волевых усилий. Один из базовых принципов называется «заплати сначала себе». При зарплате 75 000 рублей вы в день поступления денег переводите 7 500 рублей на отдельный счёт. Оставшиеся 67 500 рублей становятся бюджетом на месяц. Если к 20-му числу остаётся 8 000 рублей, вы живёте в рамках нового лимита. Если денег не хватает уже к 10-му числу, взнос снижают до 5 000 рублей, но не отменяют совсем.
Автоматизация убирает главный риск: желание отложить перевод «на потом». Округление расходов работает на малых суммах. Покупка на 387 рублей превращается в перевод 13 рублей на накопительный счёт. При 20 покупках в неделю со средним округлением 10 рублей за год накапливается около 10 400 рублей. Это не основной капитал, а тренировка привычки.
Таблица ниже сравнивает четыре способа накопления.
| Метод | Как работает | Сумма за год | Кому подходит |
|---|---|---|---|
| Автоматический процент | 10% от дохода сразу после зарплаты | 84 000 рублей при доходе 70 000 рублей | Тем, кто не хочет помнить о переводах |
| 365 дней | Каждый день откладывать сумму от 1 до 365 рублей | 66 795 рублей | Тем, кому нужен видимый ежедневный прогресс |
| 52 недели | Каждую неделю увеличивать взнос на 100 рублей | 137 800 рублей | Тем, у кого доход растёт от месяца к месяцу |
| Округление | Переводить разницу между ценой и целым числом | 10 000–15 000 рублей при активных тратах | Начинающим с нестабильным остатком |
Автоматические переводы и округление помогают откладывать регулярно. Конкретный способ выбирают по своему бюджету и доходу, а не по максимальной сумме в примере.
Как не сорваться: импульсивные траты и кредитная нагрузка
Импульсивные траты, отсутствие цели и низкая финансовая грамотность чаще всего мешают накоплениям. Покупка без паузы кажется незначительной, но 300 рублей за кофе каждый день превращаются в 9 000 рублей за месяц и 108 000 рублей за год. Это не означает, что кофе надо запретить. Если на счету есть резерв и вы откладываете запланированную сумму, чашка кофе не разрушит бюджет. Если же на карте 3 000 рублей до зарплаты, пауза перед тратой решает проблему.
Перед покупкой сделайте паузу от 10 до 60 минут. Кроссовки за 4 500 рублей после ожидания могут перестать казаться срочной необходимостью. Если желание осталось, покупку вносят в план на следующий месяц, а не берут из резерва.
Кредитная нагрузка меняет порядок действий. При долге 100 000 рублей по кредитной карте проценты могут заметно уменьшить бюджет, тогда как вклад на ту же сумму принесёт ограниченный доход. Поэтому сначала создают небольшой резерв 30 000–50 000 рублей, затем закрывают дорогие долги, а уже потом наращивают накопления и инвестиции.
Деньги, которые лежат дома без движения, со временем теряют покупательную способность. Банковский вклад под проценты может частично компенсировать рост цен, а инвестиции подходят для более долгого горизонта, но требуют диверсификации и не гарантируют результат.
Как начать копить деньги ребёнку: короткие цели и личный пример
Ребёнку накопления становятся понятны, когда цель можно увидеть и потрогать. Если ребёнок 8 лет хочет конструктор за 2 400 рублей, а карманные деньги составляют 400 рублей в неделю, договоритесь откладывать 150 рублей еженедельно. Срок достижения цели 16 недель. Каждые 500 рублей в прозрачной банке показывают ребёнку прогресс, а не абстрактную цифру в телефоне родителя.
Подростку можно предложить регулярно откладывать часть карманных денег. Автоматический перевод 200 рублей в неделю создаёт 800 рублей за месяц и 4 800 рублей за полгода. Если накопительный счёт приносит проценты, сумма постепенно увеличивается. Это даёт подростку опыт: накопления растут без дополнительных усилий, пока он не тратит деньги со счёта.
Для долгосрочной цели, например образования ребёнка через 15 лет, подходит регулярный взнос 5 000 рублей в месяц. За 15 лет взносы составят 900 000 рублей. Инвестиции могут увеличить итоговую сумму, но результат зависит от доходности и не гарантирован. Для горизонта 10–15 лет используют диверсифицированные инструменты, а не только банковский вклад.
Вклад на имя ребёнка требует разрешения органов опеки для снятия денег. Вклад на имя родителей может быть удобнее для доступа к средствам, но связан с рисками. Выбор инструмента зависит от срока цели и необходимости быстро получить деньги.
Первый шаг на ближайшие 24 часа
Сегодня выберите один отдельный счёт для накоплений или одну банку для ребёнка. Запишите три крупнейшие категории расходов за последнюю неделю с конкретными суммами. Если в них есть незаметные утечки, сократите одну категорию на 10% и направьте эту разницу на счёт.
Завтра или в день ближайшей зарплаты настройте автоматический перевод 5% от дохода. При доходе 60 000 рублей это 3 000 рублей. Для ребёнка первым шагом будет ценник на бумаге и первый взнос 100 рублей в копилку. Привычка важнее суммы, а спокойный месяц с резервом стоит больше, чем импульсивная покупка, о которой забудете через неделю.