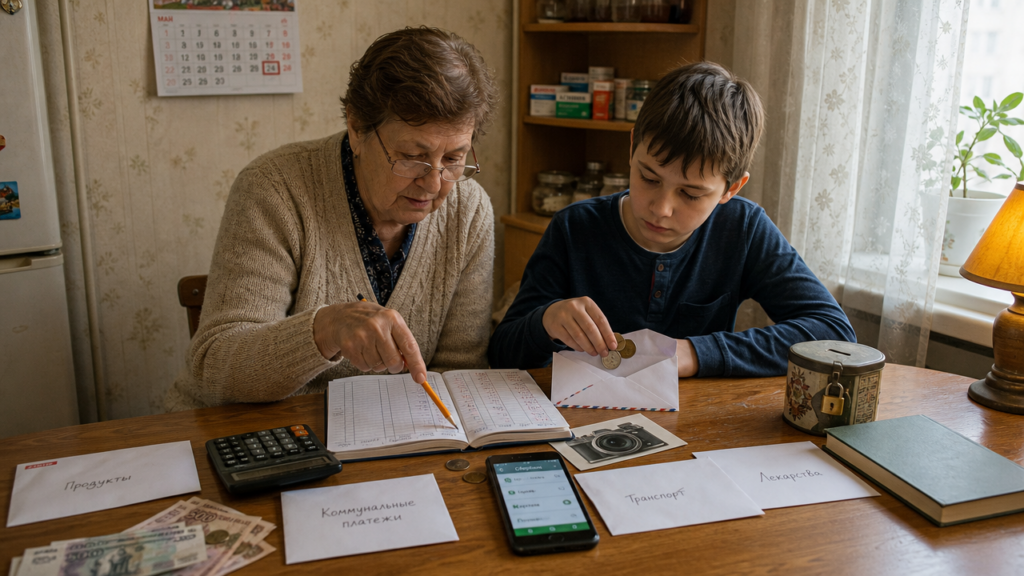
Пенсионерка Нина Петровна получает 24 000 рублей, платит за квартиру и лекарства 19 000 рублей, а оставшиеся 5 000 раскладывает по конвертам: 2 000 на продукты, 1 000 на подарки внукам, 2 000 в резерв. Ее внук в 11 лет получил на день рождения 5 000 рублей и хочет камеру за 14 000 рублей. Оба задают один и тот же вопрос: как грамотно копить деньги и откладывать, чтобы накопления не исчезали к концу месяца.
Механизм у них общий: доход минус обязательные расходы, затем фиксированная сумма уходит на цель до любых спонтанных трат. Разница только в горизонте, уровне риска и источниках дохода.
Как пенсионеры умеют копить деньги: безопасность вместо доходности
В серебряном возрасте цель накоплений не разбогатеть, а не попасть в зависимость от кредита при поломке холодильника или лечении. После 55 лет доходы обычно состоят из пенсии, подработки, процентов по вкладам и, реже, аренды жилья. Расходы смещаются к медицине, ЖКХ и базовым продуктам, поэтому резервный фонд важнее доходных, но волатильных активов.
При расходах 22 000 рублей в месяц резерв на 6 месяцев равен 132 000 рублей. Если откладывать по 3 000 рублей ежемесячно, сумма соберется за 44 месяца, почти за 4 года. Нина Петровна добавляет к пенсии 1 000 рублей из подработки, взнос вырастает до 4 000 рублей, и срок сокращается до 33 месяцев. Наглядный расчет помогает не бросить накопления на середине.
Пенсионеры часто хранят резерв на отдельном счете без карты, чтобы не потратить его в магазине. Это простое правило: деньги для будущего лежат не рядом с деньгами для текущих расходов. Полезный порядок включает четыре шага: запись доходов и трат, выделение резерва, закрытие мелких долгов и пересмотр бюджета раз в полгода. В 2026 году автоматический учет через банковские приложения сам распределяет операции по категориям, и видно, сколько ушло на аптеку. Программа долгосрочных сбережений с государственным софинансированием может добавить часть средств к личным взносам, если соблюдены условия.
Урок пенсионеров простой: сначала шестимесячная подушка, затем любые эксперименты с доходностью. Пенсионер с резервом 132 000 рублей не продает вещи и не берет заем при неожиданном ремонте, он спокойно использует свои деньги.
Как копить деньги в 11 лет: цель, срок и наглядный счет
В 11 лет зарплаты нет, но есть карманные деньги, подарки от родственников и мелкие заработки на поручениях. Чтобы накопить, нужна конкретная вещь, цена и срок, иначе деньги уходят на снеки, наклейки и случайные покупки. Ребенок хочет камеру за 14 000 рублей. У него уже есть 5 000 рублей, родители дают 1 000 рублей в неделю, бабушка добавляет 500 рублей в месяц. Если откладывать 300 рублей в неделю, нужная сумма накопится примерно за 23 недели.
Среди целей в этом возрасте часто встречаются конструкторы, смарт-часы, наборы для экспериментов, камеры, самокаты, робототехника, билеты на концерты, коллекционные карточки, курсы и поездки. Счет лучше вести в прозрачной банке или детском банковском приложении с названием цели. На банке пишут сумму и срок: «14 000 рублей до 1 сентября». Каждую неделю сумма на виду растет, и отказаться от лишней шоколадки проще, когда виден прогресс.
Коллекционирование учит основам инвестирования: вещь покупают дешевле сейчас, хранят и продают дороже позже. Один мальчик собрал коллекцию фигурок, продал ее на 40% дороже первоначальной стоимости и купил планшет. Если купить коллекцию за 3 000 рублей, а продать за 4 200 рублей, прибыль 1 200 рублей покрывает заметную часть цели. В 2026 году среди детей популярны лимитированные фигурки, карточки с дополненной реальностью, настольные игры, запечатанные наборы конструкторов и монеты.
Родителям полезно не добавлять недостающую сумму по первому требованию, а предложить способы подработки: помощь с уборкой, выгул собаки, продажа ненужных игрушек. Ребенок, который сам накопил на самокат, обычно бережнее к нему относится, чем к подарку, купленному за один вечер.
Книга о том, как копить деньги: что брать, а что пропустить
Книга о том, как копить деньги, редко меняет жизнь за один вечер, но дает готовую систему вместо хаотичных попыток. В каталогах финансовой литературы основные темы повторяются: накопление капитала, управление долгами, финансовая независимость и эмоциональное отношение к деньгам. Стоит выбирать книгу с простыми упражнениями, а не с обещаниями 100% годовых.
Классические бестселлеры обычно объясняют один и тот же принцип: сначала платишь себе 10% дохода, затем гасишь долги, потом создаешь резерв. Полезная книга объясняет кредитную ставку на бытовых расчетах: задолженность в 10 000 рублей при ставке 30% годовых за год увеличивается на 3 000 рублей, если не гасить ее. Так цифры перестают быть абстракцией.
Бережливость в таких книгах описывают не как жадность, а как умение выбирать, что важнее: новая вещь сейчас или свобода через полгода. Если автор советует отказаться от кофе и считать каждую копейку, но вы чувствуете тревогу, лучше взять издание про психологию денег, где объясняют, почему траты связаны с настроением. Книга по финансовой грамотности должна помогать принимать решения, а не стыдить за прошлые ошибки.
Как грамотно копить деньги и откладывать взрослым: резерв и защита от инфляции
Взрослому человеку копить мешает не только низкий доход, но и отсутствие разделения счетов. Деньги на отпуск лежат рядом с деньгами на еду, и к середине месяца отпуск исчезает. Сначала создают резерв на 3-6 месяцев обязательных расходов. При расходах 60 000 рублей резерв равен от 180 000 до 360 000 рублей. Этот фонд хранят на накопительном счете или в коротких облигациях, а не в акциях, чтобы в нужный день сумма была доступна.
Если откладывать 10% дохода при зарплате 70 000 рублей, это 7 000 рублей в месяц. Резерв 210 000 рублей соберется за 30 месяцев, если начать с нуля. Автоматический перевод 7 000 рублей в день зарплаты работает лучше, чем ручной перевод в конце месяца, потому что не оставляет места для уговоров. Наличные под подушкой проигрывают инфляции: при росте цен на 8% в год сумма 100 000 рублей через год покупает товаров как 92 000 рублей.
Для сохранности выбирают низкорисковые активы, например облигации. Облигации федерального займа, или ОФЗ, надежны и ликвидны: их можно продать раньше срока без больших потерь, если выбран короткий выпуск. Инвестиции защищают покупательную способность, но не заменяют резерв. Сначала 3-6 месяцев расходов, затем облигации для целей сроком до трех лет, акции только для горизонта от пяти лет.
Сравнение трех сценариев помогает увидеть общий принцип:
| Кто | Цель | Ежемесячный взнос | Срок |
|---|---|---|---|
| Ребенок 11 лет | Камера 14 000 руб. | 1200-1300 руб. | 6-7 месяцев |
| Взрослый | Резерв 210000 руб. | 7000 руб. | 30 месяцев |
| Пенсионер | Резерв 132000 руб. | 3000 руб. | 44 месяца |
Сумма и срок отличаются, но правило одинаковое: взнос уходит сразу после поступления денег, а не в конце месяца из остатков.
Первый шаг на ближайшие 24 часа
Сегодня откройте отдельный счет или заведите конверт с названием цели и переведите на него хотя бы 500 рублей. Завтра запишите все расходы за последние три дня и выделите одну категорию, где можно убрать 5-10% без ущерба. Через неделю проверьте, какая сумма осталась после обязательных платежей, и назначьте автоматический перевод 5% дохода в день зарплаты.
Ребенку в 11 лет можно предложить сегодня же написать на банке цель и сумму, а завтра найти одну вещь на продажу среди старых игрушек. Пенсионеру полезно уже сегодня узнать в своем банке, какие накопительные счета доступны без платы за обслуживание. Начинать можно с любой суммы, главное — зафиксировать дату пополнения и не пропускать ее.